Domain direktanbindung.de kaufen?
Wir ziehen mit dem Projekt
direktanbindung.de um.
Sind Sie am Kauf der Domain
direktanbindung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain direktanbindung.de kaufen?
Welche Zinsbindung sinnvoll?
Die Wahl der Zinsbindung hängt von verschiedenen Faktoren ab, wie zum Beispiel der persönlichen finanziellen Situation, der allgemeinen Zinsentwicklung und der geplanten Nutzungsdauer der Immobilie. Generell kann man sagen, dass eine längere Zinsbindung für mehr Planungssicherheit sorgt, da man über einen längeren Zeitraum die gleiche monatliche Rate zahlt. Allerdings sind die Zinsen bei einer längeren Zinsbindung in der Regel höher als bei einer kurzen Zinsbindung. Es ist daher ratsam, sich vor der Entscheidung für eine Zinsbindung über die aktuellen Zinsen und die persönlichen finanziellen Möglichkeiten zu informieren. Eine Beratung durch einen Experten kann hierbei hilfreich sein. **
Wie lange Zinsbindung?
"Wie lange Zinsbindung möchten Sie für Ihre Finanzierung wählen? Die Zinsbindung bestimmt, wie lange der vereinbarte Zinssatz für Ihr Darlehen gültig ist. Übliche Laufzeiten für die Zinsbindung liegen zwischen 5 und 30 Jahren. Eine längere Zinsbindung bietet Ihnen Planungssicherheit, da Sie über einen festen Zinssatz verfügen. Allerdings kann eine längere Zinsbindung auch zu höheren Zinsen führen. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Zinsbindung auszuwählen." **
Ähnliche Suchbegriffe für Zinsbindung
Top-Angebote
Produkte zum Begriff Zinsbindung:
-
möbel direkt online PolstersesselModerner Sessel im Industrial-Design – Komfort trifft auf stilvolles Metallgestell. Dieser stilvolle Sessel kombiniert modernes Design mit hochwertigem Sitzkomfort. Das markante Gestell aus schwarz pulverbeschichtetem Vierkantstahlrohr sorgt für einen robu249,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
möbel direkt online Wandkonsole WandregalAttraktive Wandkonsole im Landhausstil mit einem antik braun/schwarzen Metallgestell mit reichlicher Verzierung in der Front. Oben eine MDF-Platte, braun lackiert und gewischt, die Kante sind abgesoftet. Diese Wandkonsole ist in 3 Breiten lieferbar. Artike87,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
möbel direkt online Beistelltisch RustiBringen Sie stilvolle Funktionalität in Ihr Zuhause mit diesem ovalen Beistelltisch – auch ideal als Telefontisch nutzbar. Gefertigt aus teils Massivholz und teils MDF, überzeugt der Tisch mit einer robusten, pflegeleichten Oberfläche in attraktiver Holzop39,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
möbel direkt online Armlehnstuhl DasyArmlehnstuhl/Rattansessel mit einem stabilen Eisengestell, schwarz beschichtet. Sitzschale komplett aus Rattanrohr, handgeflochten, honigfarben gebeizt und lackiert.Sitzhöhe ca. 43 cm. Gesamtmaße ca. cm: B. 70 x T. 58 x H. 81 cm. Artikel wird montiert geli159,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter

-
Wie lange Zinsbindung sinnvoll?
Die Frage, wie lange die Zinsbindung sinnvoll ist, hängt von verschiedenen Faktoren ab. Eine längere Zinsbindung bietet Sicherheit vor Zinserhöhungen und Planungssicherheit für die monatlichen Raten. Allerdings kann eine zu lange Zinsbindung auch zu höheren Zinsen führen, da die Banken für längere Laufzeiten höhere Zinsen verlangen. Es ist daher ratsam, die persönliche finanzielle Situation und die Entwicklung der Zinsen am Markt zu berücksichtigen, um die optimale Zinsbindungsdauer zu wählen. Eine Beratung durch einen Finanzexperten kann dabei hilfreich sein. **
-
Wann endet die Zinsbindung?
Die Zinsbindung endet in der Regel nach einer festgelegten Laufzeit, die im Darlehensvertrag vereinbart wurde. Diese kann beispielsweise 5, 10 oder 15 Jahre betragen. Nach Ablauf dieser Zeit wird der Zinssatz neu festgelegt, entweder zu den Konditionen des Anfangszeitpunkts oder zu aktuellen Marktkonditionen. Es ist wichtig, sich rechtzeitig vor Ablauf der Zinsbindung über die neuen Konditionen zu informieren, um gegebenenfalls eine Anschlussfinanzierung zu planen. Eine frühzeitige Auseinandersetzung mit dem Thema kann helfen, finanzielle Risiken zu minimieren und die bestmöglichen Konditionen zu erhalten. **
-
Was ist die Zinsbindung?
Die Zinsbindung ist ein Zeitraum, für den der vereinbarte Zinssatz eines Kredits festgeschrieben ist. Während dieser Zeit bleibt der Zinssatz unverändert, unabhängig von Marktschwankungen. Die übliche Dauer einer Zinsbindung beträgt in der Regel zwischen 5 und 30 Jahren. Nach Ablauf der Zinsbindung kann der Zinssatz neu verhandelt werden, was zu einer Anpassung der monatlichen Raten führen kann. Eine längere Zinsbindung bietet Sicherheit vor Zinserhöhungen, kann aber auch zu höheren Zinsen führen. **
-
Wie lange Zinsbindung möglich?
'Wie lange Zinsbindung möglich?' Die Zinsbindung bei einer Baufinanzierung kann in der Regel zwischen 5 und 30 Jahren liegen. Die genaue Dauer hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Darlehens, der Bonität des Kreditnehmers und den aktuellen Marktbedingungen. Eine längere Zinsbindung bietet mehr Planungssicherheit, da die Zinsen über einen längeren Zeitraum festgeschrieben sind. Allerdings sind die Zinsen bei einer längeren Zinsbindung in der Regel etwas höher als bei einer kürzeren Bindungsdauer. Es ist daher wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten bei der Wahl der Zinsbindung zu berücksichtigen. **
Welche Zinsbindung ist sinnvoll?
Welche Zinsbindung ist sinnvoll hängt von verschiedenen Faktoren ab, wie zum Beispiel der aktuellen Zinssituation, der eigenen finanziellen Situation und den persönlichen Präferenzen. Kurze Zinsbindungen von 5 Jahren können von Vorteil sein, wenn die Zinsen niedrig sind und man flexibel bleiben möchte. Längere Zinsbindungen von 10 oder 15 Jahren bieten hingegen Planungssicherheit, auch wenn die Zinsen steigen sollten. Letztendlich sollte die Entscheidung individuell getroffen werden und am besten mit einem Finanzexperten besprochen werden. **
Wie lange Zinsbindung wählen?
Die Wahl der Zinsbindungsdauer hängt von verschiedenen Faktoren ab, wie zum Beispiel der eigenen finanziellen Situation, den aktuellen Zinsen und der geplanten Nutzungsdauer der Immobilie. Eine längere Zinsbindung bietet mehr Planungssicherheit, da man vor Zinsänderungen geschützt ist, allerdings können die Zinsen bei einer kurzen Zinsbindung niedriger sein. Es ist wichtig, die individuellen Bedürfnisse und Risikobereitschaft zu berücksichtigen, um die passende Zinsbindungsdauer zu wählen. Eine Beratung durch einen Finanzexperten kann dabei hilfreich sein, um die richtige Entscheidung zu treffen. **
Top-Angebote
Produkte zum Begriff Zinsbindung:
-
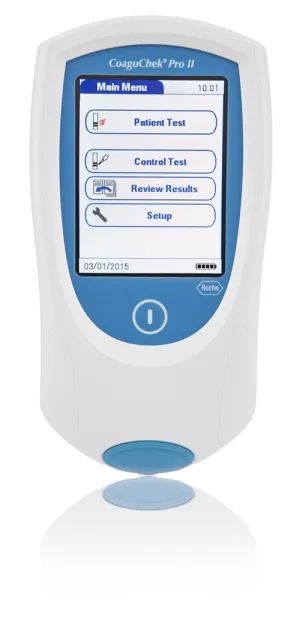
Roche Diagnostik CoaguChek Pro II Gerät - incl. Netzteil, Ärztliche INR-Kontrolle einfach, schnell und zuverlässig 07210841003CoaguChek® Pro II – Gerinnungsmessgerät für PT/INR und aPTT in Praxis und Klinik Das CoaguChek® Pro II von Roche Diagnostics ist ein Point-of-Care-Gerinnungsmessgerät für den professionellen Einsatz. Es bestimmt die Prothrombinzeit (PT, angezeigt als INR, % Quick oder Sekunden) und als zweiten Parameter die aktivierte partielle Thromboplastinzeit (aPTT) aus kapillärem, venösem oder arteriellem Vollblut. Der PT-Wert liegt in weniger als einer Minute vor, der aPTT-Wert nach wenigen Minuten. Die Ergebnisse werden in den Einheiten angezeigt, die auch bei Plasmamessungen im Labor verwendet werden. Mit Touchscreen, 2D-Barcodescanner und WLAN ist das Gerät auf dokumentationspflichtige Abläufe in Arztpraxis, Klinik, Hausbesuch und Pflegeheim ausgelegt. Das CoaguChek Pro II ist der Nachfolger des CoaguChek XS Plus und ausschließlich für die Anwendung durch medizinisches Fachpersonal bestimmt. Produktmerkmale Zwei Gerinnungsparameter in einem Gerät – PT/INR für die Antikoagulationskontrolle, aPTT zusätzlich für das Heparin-Monitoring Ergebnis direkt am Patienten – keine Probenversendung ins Labor Schonende Blutgewinnung aus der Fingerbeere, alternativ venöses oder arterielles Vollblut Ergebnisse in laborüblichen Plasma-Einheiten – direkt vergleichbar mit Laborwerten Patienten- und Benutzer-IDs per Barcode erfassen – weniger Verwechslungs- und Übertragungsfehler Drahtlose Anbindung an Datenmanagementsysteme per WLAN, kabelgebunden über die optionale Basisstation Bedienung über farbigen Touchscreen mit geführten Abläufen Mobil einsetzbar mit wiederaufladbarem Akku – auch für Hausbesuche und Pflegeheime Technische Daten Hersteller Roche Diagnostics Zweckbestimmung PT- und aPTT-Bestimmung zur patientennahen Anwendung im professionellen Bereich Messprinzip PT Amperometrische (elektrochemische) Bestimmung nach Aktivierung mit humanem rekombinantem Thromboplastin Messprinzip aPTT Amperometrische (elektrochemische) Bestimmung nach Aktivierung mit Celite Teststreifen CoaguChek® PT Test, CoaguChek® aPTT Test Probenmaterial Frisches kapilläres, venöses oder arterielles Vollblut Probenvolumen 8 µl Messzeit PT: weniger als 1 Minute · aPTT: einige Minuten Messbereich PT INR 0,8–8,0 · % Quick 120–5 · Sekunden 9,6–96 Messbereich aPTT 20–130 plasmaäquivalente Sekunden Heparin-Einfluss PT: unempfindlich bis 3 IE/ml (UFH und NMH) · aPTT: UFH linear 0,1–1,0 IE/ml, NMH unempfindlich bis < 0,5 IE/ml Speicher 2000 Patienten- und 500 QK-Ergebnisse mit Datum und Uhrzeit Bedienung Farbiger Touchscreen Datenerfassung / -übertragung 2D-Barcodescanner, WLAN, Infrarot · Ethernet und USB über optionale Basisstation Stromversorgung Wiederaufladbarer Universal-Akku, Netzteil 12 V DC Tests pro Akkuladung ca. 60 PT-Tests · mindestens 20 aPTT-Tests Betriebstemperatur +12 bis +32 °C Gewicht 280 g (ohne Akku) Kennzeichnung CE, In-vitro-Diagnostikum Lieferumfang CoaguChek® Pro II Messgerät Universal-Akku (separat verpackt, vor Inbetriebnahme einzusetzen) Netzteil Benutzerhandbuch Teststreifen, Kontrollen und die Basisstation sind separat erhältlich. Anwendung (PT-Messung) Vor der ersten Inbetriebnahme den Universal-Akku einsetzen und über das Netzteil laden. Gerät einschalten, Benutzer- und Patienten-ID eingeben oder per Barcode scannen. Bei einer neuen Teststreifencharge den zugehörigen Code-Chip in das Gerät einlegen. CoaguChek PT Test Teststreifen einschieben und den Anweisungen auf dem Display folgen. Blutprobe (8 µl) auftragen – die Messung startet automatisch. Ergebnis nach weniger als einer Minute ablesen. Es wird mit Datum, Uhrzeit und Patienten-ID gespeichert. Häufige Fragen Worin unterscheidet sich das CoaguChek Pro II vom CoaguChek INRange? Das CoaguChek Pro II ist für den professionellen Einsatz bei vielen Patienten in Praxis und Klinik bestimmt und bestimmt zusätzlich zur PT den aPTT-Wert. Das CoaguChek INRange ist ausschließlich für Patienten im Gerinnungs-Selbstmanagement vorgesehen und darf nur von einem einzelnen Patienten verwendet werden. Was ist der Unter848,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Weber's Smoken Einfach und unkompliziert mit Grill und RäuchergrillDas beliebte Standardwerk zum Trendthema Räuchern – überarbeitet und neu fotografiert. Vollständig überarbeitete Neuauflage des Titels Weber's Räuchern. Das überarbeitete Standardwerk Weber's Smoken zeigt die große Bandbreite der Zubereitung mit aromatischem Rauch von selbstgemachten Würstchen, feinsten Fleischstücken, Gemüse, Käse bis zu Desserts. Für alle, die schon immer mehr wollten als Grillen!24,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
möbel direkt online PolstersesselModerner Sessel im Industrial-Design – Komfort trifft auf stilvolles Metallgestell. Dieser stilvolle Sessel kombiniert modernes Design mit hochwertigem Sitzkomfort. Das markante Gestell aus schwarz pulverbeschichtetem Vierkantstahlrohr sorgt für einen robu249,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
möbel direkt online Wandkonsole WandregalAttraktive Wandkonsole im Landhausstil mit einem antik braun/schwarzen Metallgestell mit reichlicher Verzierung in der Front. Oben eine MDF-Platte, braun lackiert und gewischt, die Kante sind abgesoftet. Diese Wandkonsole ist in 3 Breiten lieferbar. Artike87,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Welche Zinsbindung sinnvoll?
Die Wahl der Zinsbindung hängt von verschiedenen Faktoren ab, wie zum Beispiel der persönlichen finanziellen Situation, der allgemeinen Zinsentwicklung und der geplanten Nutzungsdauer der Immobilie. Generell kann man sagen, dass eine längere Zinsbindung für mehr Planungssicherheit sorgt, da man über einen längeren Zeitraum die gleiche monatliche Rate zahlt. Allerdings sind die Zinsen bei einer längeren Zinsbindung in der Regel höher als bei einer kurzen Zinsbindung. Es ist daher ratsam, sich vor der Entscheidung für eine Zinsbindung über die aktuellen Zinsen und die persönlichen finanziellen Möglichkeiten zu informieren. Eine Beratung durch einen Experten kann hierbei hilfreich sein. **
-
Wie lange Zinsbindung?
"Wie lange Zinsbindung möchten Sie für Ihre Finanzierung wählen? Die Zinsbindung bestimmt, wie lange der vereinbarte Zinssatz für Ihr Darlehen gültig ist. Übliche Laufzeiten für die Zinsbindung liegen zwischen 5 und 30 Jahren. Eine längere Zinsbindung bietet Ihnen Planungssicherheit, da Sie über einen festen Zinssatz verfügen. Allerdings kann eine längere Zinsbindung auch zu höheren Zinsen führen. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Zinsbindung auszuwählen." **
-
Wie lange Zinsbindung sinnvoll?
Die Frage, wie lange die Zinsbindung sinnvoll ist, hängt von verschiedenen Faktoren ab. Eine längere Zinsbindung bietet Sicherheit vor Zinserhöhungen und Planungssicherheit für die monatlichen Raten. Allerdings kann eine zu lange Zinsbindung auch zu höheren Zinsen führen, da die Banken für längere Laufzeiten höhere Zinsen verlangen. Es ist daher ratsam, die persönliche finanzielle Situation und die Entwicklung der Zinsen am Markt zu berücksichtigen, um die optimale Zinsbindungsdauer zu wählen. Eine Beratung durch einen Finanzexperten kann dabei hilfreich sein. **
-
Wann endet die Zinsbindung?
Die Zinsbindung endet in der Regel nach einer festgelegten Laufzeit, die im Darlehensvertrag vereinbart wurde. Diese kann beispielsweise 5, 10 oder 15 Jahre betragen. Nach Ablauf dieser Zeit wird der Zinssatz neu festgelegt, entweder zu den Konditionen des Anfangszeitpunkts oder zu aktuellen Marktkonditionen. Es ist wichtig, sich rechtzeitig vor Ablauf der Zinsbindung über die neuen Konditionen zu informieren, um gegebenenfalls eine Anschlussfinanzierung zu planen. Eine frühzeitige Auseinandersetzung mit dem Thema kann helfen, finanzielle Risiken zu minimieren und die bestmöglichen Konditionen zu erhalten. **
Ähnliche Suchbegriffe für Zinsbindung
-
möbel direkt online Beistelltisch RustiBringen Sie stilvolle Funktionalität in Ihr Zuhause mit diesem ovalen Beistelltisch – auch ideal als Telefontisch nutzbar. Gefertigt aus teils Massivholz und teils MDF, überzeugt der Tisch mit einer robusten, pflegeleichten Oberfläche in attraktiver Holzop39,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
möbel direkt online Armlehnstuhl DasyArmlehnstuhl/Rattansessel mit einem stabilen Eisengestell, schwarz beschichtet. Sitzschale komplett aus Rattanrohr, handgeflochten, honigfarben gebeizt und lackiert.Sitzhöhe ca. 43 cm. Gesamtmaße ca. cm: B. 70 x T. 58 x H. 81 cm. Artikel wird montiert geli159,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Krumwiede-Steiner, Franziska: Förderpläne - einfach und effizientFörderpläne - einfach und effizient , Beobachten, diagnostizieren und überprüfen (5. bis 10. Klasse) , Zündkabel & Zündkabelstecker > Elektrik & Zündungen , Erscheinungsjahr: 20180817, Produktform: Kartoniert, Inhalt/Anzahl: 1, Beilage: Broschüre klebegebunden mit CD, Titel der Reihe: Bergedorfer Grundsteine Schulalltag##, Autoren: Krumwiede-Steiner, Franziska, Seitenzahl/Blattzahl: 56, Themenüberschrift: EDUCATION / Teaching Methods & Materials / General, Keyword: 5. bis 10. Klasse; Diagnostik & Förderung; Förderpläne; Sekundarstufe I, Fachschema: Förderung (pädagogisch)~Didaktik~Unterricht / Didaktik, Fachkategorie: Schule und Lernen~Didaktische Kompetenz und Lehrmethoden, Bildungszweck: für die Sekundarstufe I, Altersempfehlung / Lesealter: 23, Genaues Alter: HAS, Warengruppe: HC/Didaktik/Methodik/Schulpädagogik/Fachdidaktik, Fachkategorie: Unterrichtsmaterialien, Thema: Verstehen, Schulform: HAS SEK, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: BUNDLE, Verlag: Persen Verlag i.d. AAP, Verlag: Persen Verlag i.d. AAP, Verlag: Persen Verlag, Länge: 296, Breite: 212, Höhe: 7, Gewicht: 210, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0070, Tendenz: +1, Schulform: Hauptschule, Sekundarschule (alle kombinierten Haupt- und Realschularten), Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 191200620,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Henze, Christian: Schnell, einfach, italienischSchnell, einfach, italienisch , Unkomplizierte mediterrane Rezepte , Zündvorrichtungen > Zünd- & Glühanlagen , Erscheinungsjahr: 20210510, Produktform: Leinen, Autoren: Henze, Christian, Seitenzahl/Blattzahl: 176, Abbildungen: 130 Farbfotos, Keyword: alltagstaugliche rezepte; buch; bücher; christian henze; dolce vita; dolci; feierabend-blitzrezepte; genial italienisch; gewürze; italien kochbuch; italienisch kochen; italienische küche; italienische rezepte; italienisches kochbuch; jamie kocht italien; kochbuch; kochbücher; kochen; kräuter; kräuterbuch; länderküche; mdr um 4; mediterrane küche; mediterrane rezepte; mittelmeer-küche; nudeln kochbuch; pasta; pastarezepte; pizza; pizzabacken; pizzarezepte; ratgeber; schnelle küche; urlaub zuhause, Fachschema: Gewürz - Gewürzkräuter~Kochen / Gewürze~Italien / Küche~Kochen / Italien~Kochen / Allgemeines Kochbuch, Grundwissen~Gourmet~Kochen / Feinschmecker, Kulturgeschichte, Lebensart~Kochen / Fisch, Meeresfrüchte~Kochen / Fleisch, Geflügel, Wild~Kochen / Schnelle Küche~Kochen / Prominente kochen, TV-Küche~Kochen / Kräuter~Kräuter / Küchenkräuter~Küchenkräuter~Nudel~Pasta~Kochen / Eierspeise, Mehlprodukt, Nudel, Reis, Fachkategorie: Kochen und Rezepte allgemein~TV-, Starkoch-Kochbücher~Schnelle Küche~Kochen mit Huhn und anderem Geflügel~Kochen mit Fisch und Meeresfrüchten~Kochen mit Kräutern und Gewürzen~Kochen / Essen nach Zutaten: Pasta und Nudeln~Nationale und regionale Küche, Region: Italien, Warengruppe: HC/Länderküchen, Fachkategorie: Kochen mit Fleisch und Wild, Thema: Entdecken, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Suedwest Verlag, Verlag: Suedwest Verlag, Verlag: Südwest, Länge: 264, Breite: 221, Höhe: 25, Gewicht: 940, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Vorgänger EAN: 9783517093192, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist die Zinsbindung?
Die Zinsbindung ist ein Zeitraum, für den der vereinbarte Zinssatz eines Kredits festgeschrieben ist. Während dieser Zeit bleibt der Zinssatz unverändert, unabhängig von Marktschwankungen. Die übliche Dauer einer Zinsbindung beträgt in der Regel zwischen 5 und 30 Jahren. Nach Ablauf der Zinsbindung kann der Zinssatz neu verhandelt werden, was zu einer Anpassung der monatlichen Raten führen kann. Eine längere Zinsbindung bietet Sicherheit vor Zinserhöhungen, kann aber auch zu höheren Zinsen führen. **
-
Wie lange Zinsbindung möglich?
'Wie lange Zinsbindung möglich?' Die Zinsbindung bei einer Baufinanzierung kann in der Regel zwischen 5 und 30 Jahren liegen. Die genaue Dauer hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Darlehens, der Bonität des Kreditnehmers und den aktuellen Marktbedingungen. Eine längere Zinsbindung bietet mehr Planungssicherheit, da die Zinsen über einen längeren Zeitraum festgeschrieben sind. Allerdings sind die Zinsen bei einer längeren Zinsbindung in der Regel etwas höher als bei einer kürzeren Bindungsdauer. Es ist daher wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten bei der Wahl der Zinsbindung zu berücksichtigen. **
-
Welche Zinsbindung ist sinnvoll?
Welche Zinsbindung ist sinnvoll hängt von verschiedenen Faktoren ab, wie zum Beispiel der aktuellen Zinssituation, der eigenen finanziellen Situation und den persönlichen Präferenzen. Kurze Zinsbindungen von 5 Jahren können von Vorteil sein, wenn die Zinsen niedrig sind und man flexibel bleiben möchte. Längere Zinsbindungen von 10 oder 15 Jahren bieten hingegen Planungssicherheit, auch wenn die Zinsen steigen sollten. Letztendlich sollte die Entscheidung individuell getroffen werden und am besten mit einem Finanzexperten besprochen werden. **
-
Wie lange Zinsbindung wählen?
Die Wahl der Zinsbindungsdauer hängt von verschiedenen Faktoren ab, wie zum Beispiel der eigenen finanziellen Situation, den aktuellen Zinsen und der geplanten Nutzungsdauer der Immobilie. Eine längere Zinsbindung bietet mehr Planungssicherheit, da man vor Zinsänderungen geschützt ist, allerdings können die Zinsen bei einer kurzen Zinsbindung niedriger sein. Es ist wichtig, die individuellen Bedürfnisse und Risikobereitschaft zu berücksichtigen, um die passende Zinsbindungsdauer zu wählen. Eine Beratung durch einen Finanzexperten kann dabei hilfreich sein, um die richtige Entscheidung zu treffen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.