Domain direktanbindung.de kaufen?
Wir ziehen mit dem Projekt
direktanbindung.de um.
Sind Sie am Kauf der Domain
direktanbindung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain direktanbindung.de kaufen?
Ist die Grunderwerbsteuer Anschaffungskosten?
Nein, die Grunderwerbsteuer ist keine Anschaffungskosten. Die Grunderwerbsteuer ist eine Steuer, die beim Kauf von Grundstücken oder Immobilien anfällt und vom Käufer gezahlt werden muss. Anschaffungskosten hingegen sind die Kosten, die direkt mit dem Erwerb eines Vermögensgegenstandes verbunden sind, wie zum Beispiel der Kaufpreis, Maklergebühren oder Notarkosten. Die Grunderwerbsteuer ist daher eine separate Kostenposition, die zusätzlich zu den Anschaffungskosten anfällt. Es ist wichtig, die Grunderwerbsteuer bei der Kalkulation der Gesamtkosten eines Immobilienkaufs zu berücksichtigen. **
Warum Grunderwerbsteuer auf Haus?
Die Grunderwerbsteuer wird auf den Kauf von Immobilien erhoben, da es sich um einen steuerpflichtigen Vorgang handelt, bei dem ein Grundstück oder eine Immobilie den Besitzer wechselt. Der Staat erhebt diese Steuer, um Einnahmen zu generieren und um den Immobilienmarkt zu regulieren. Durch die Grunderwerbsteuer sollen zudem Spekulationen und übermäßige Preissteigerungen auf dem Immobilienmarkt eingedämmt werden. Außerdem dient die Steuer dazu, die öffentlichen Haushalte zu stärken und die Infrastruktur zu finanzieren. Letztendlich soll die Grunderwerbsteuer dazu beitragen, die soziale Gerechtigkeit zu fördern, da sie beim Kauf einer Immobilie von allen Käufern gleichermaßen erhoben wird. **
Ähnliche Suchbegriffe für Grunderwerbsteuer
Top-Angebote
Produkte zum Begriff Grunderwerbsteuer:
-
Grunderwerbsteuer bei Share Deals und Umstrukturierungen, Fachbücher von Christian Beitler, Gunnar Polte, Veit Nienhaus, Sascha Drees, Mario BücherDas Fachbuch "Grunderwerbsteuer bei Share Deals und Umstrukturierungen" bietet eine umfassende Analyse der rechtlichen Rahmenbedingungen und praktischen Herausforderungen im Bereich der Grunderwerbsteuer. Verfasst von einem erfahrenen Autorenteam, darunter Gunnar Polte, Sascha Drees, Veit Nienhaus und Christian Beitler, richtet sich das Werk an Fachleute, die sich mit der steuerlichen Behandlung von Share Deals und Umstrukturierungen auseinandersetzen. Der praxisorientierte Leitfaden enthält zahlreiche Fallbeispiele, die die theoretischen Konzepte veranschaulichen und eine tiefere Einsicht in die Materie ermöglichen. Mit einem kartonierten Einband und einer Seitenanzahl von 150 ist das Buch sowohl handlich als auch informativ. Die Veröffentlichung im Jahr 2025 gewährleistet, dass die Inhalte auf dem neuesten Stand der rechtlichen Entwicklungen sind. In deutscher Sprache verfasst, ist es ein wertvolles Nachschlagewerk für Juristinnen und Juristen sowie Steuerberaterinnen und Steuerberater, die sich mit den komplexen Aspekten der Grunderwerbsteuer in der Praxis befassen.49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
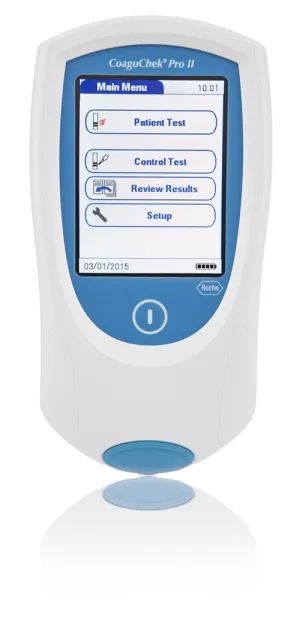
Roche Diagnostik CoaguChek Pro II Gerät - incl. Netzteil, Ärztliche INR-Kontrolle einfach, schnell und zuverlässig 07210841003CoaguChek® Pro II – Gerinnungsmessgerät für PT/INR und aPTT in Praxis und Klinik Das CoaguChek® Pro II von Roche Diagnostics ist ein Point-of-Care-Gerinnungsmessgerät für den professionellen Einsatz. Es bestimmt die Prothrombinzeit (PT, angezeigt als INR, % Quick oder Sekunden) und als zweiten Parameter die aktivierte partielle Thromboplastinzeit (aPTT) aus kapillärem, venösem oder arteriellem Vollblut. Der PT-Wert liegt in weniger als einer Minute vor, der aPTT-Wert nach wenigen Minuten. Die Ergebnisse werden in den Einheiten angezeigt, die auch bei Plasmamessungen im Labor verwendet werden. Mit Touchscreen, 2D-Barcodescanner und WLAN ist das Gerät auf dokumentationspflichtige Abläufe in Arztpraxis, Klinik, Hausbesuch und Pflegeheim ausgelegt. Das CoaguChek Pro II ist der Nachfolger des CoaguChek XS Plus und ausschließlich für die Anwendung durch medizinisches Fachpersonal bestimmt. Produktmerkmale Zwei Gerinnungsparameter in einem Gerät – PT/INR für die Antikoagulationskontrolle, aPTT zusätzlich für das Heparin-Monitoring Ergebnis direkt am Patienten – keine Probenversendung ins Labor Schonende Blutgewinnung aus der Fingerbeere, alternativ venöses oder arterielles Vollblut Ergebnisse in laborüblichen Plasma-Einheiten – direkt vergleichbar mit Laborwerten Patienten- und Benutzer-IDs per Barcode erfassen – weniger Verwechslungs- und Übertragungsfehler Drahtlose Anbindung an Datenmanagementsysteme per WLAN, kabelgebunden über die optionale Basisstation Bedienung über farbigen Touchscreen mit geführten Abläufen Mobil einsetzbar mit wiederaufladbarem Akku – auch für Hausbesuche und Pflegeheime Technische Daten Hersteller Roche Diagnostics Zweckbestimmung PT- und aPTT-Bestimmung zur patientennahen Anwendung im professionellen Bereich Messprinzip PT Amperometrische (elektrochemische) Bestimmung nach Aktivierung mit humanem rekombinantem Thromboplastin Messprinzip aPTT Amperometrische (elektrochemische) Bestimmung nach Aktivierung mit Celite Teststreifen CoaguChek® PT Test, CoaguChek® aPTT Test Probenmaterial Frisches kapilläres, venöses oder arterielles Vollblut Probenvolumen 8 µl Messzeit PT: weniger als 1 Minute · aPTT: einige Minuten Messbereich PT INR 0,8–8,0 · % Quick 120–5 · Sekunden 9,6–96 Messbereich aPTT 20–130 plasmaäquivalente Sekunden Heparin-Einfluss PT: unempfindlich bis 3 IE/ml (UFH und NMH) · aPTT: UFH linear 0,1–1,0 IE/ml, NMH unempfindlich bis < 0,5 IE/ml Speicher 2000 Patienten- und 500 QK-Ergebnisse mit Datum und Uhrzeit Bedienung Farbiger Touchscreen Datenerfassung / -übertragung 2D-Barcodescanner, WLAN, Infrarot · Ethernet und USB über optionale Basisstation Stromversorgung Wiederaufladbarer Universal-Akku, Netzteil 12 V DC Tests pro Akkuladung ca. 60 PT-Tests · mindestens 20 aPTT-Tests Betriebstemperatur +12 bis +32 °C Gewicht 280 g (ohne Akku) Kennzeichnung CE, In-vitro-Diagnostikum Lieferumfang CoaguChek® Pro II Messgerät Universal-Akku (separat verpackt, vor Inbetriebnahme einzusetzen) Netzteil Benutzerhandbuch Teststreifen, Kontrollen und die Basisstation sind separat erhältlich. Anwendung (PT-Messung) Vor der ersten Inbetriebnahme den Universal-Akku einsetzen und über das Netzteil laden. Gerät einschalten, Benutzer- und Patienten-ID eingeben oder per Barcode scannen. Bei einer neuen Teststreifencharge den zugehörigen Code-Chip in das Gerät einlegen. CoaguChek PT Test Teststreifen einschieben und den Anweisungen auf dem Display folgen. Blutprobe (8 µl) auftragen – die Messung startet automatisch. Ergebnis nach weniger als einer Minute ablesen. Es wird mit Datum, Uhrzeit und Patienten-ID gespeichert. Häufige Fragen Worin unterscheidet sich das CoaguChek Pro II vom CoaguChek INRange? Das CoaguChek Pro II ist für den professionellen Einsatz bei vielen Patienten in Praxis und Klinik bestimmt und bestimmt zusätzlich zur PT den aPTT-Wert. Das CoaguChek INRange ist ausschließlich für Patienten im Gerinnungs-Selbstmanagement vorgesehen und darf nur von einem einzelnen Patienten verwendet werden. Was ist der Unter848,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kompaktwörterbuch Englisch, mit Buch, mit Online-Zugang, SchulbücherDas PONS Kompaktwörterbuch Englisch ist ein umfassendes Nachschlagewerk, das sowohl für den Alltag als auch für berufliche Anwendungen konzipiert wurde. Mit rund 135.000 Stichwörtern und Wendungen bietet es einen breiten Wortschatz, der durch Lautschriftangaben ergänzt wird, um die richtige Aussprache zu gewährleisten. Infokästen mit Formulierungshilfen in ganzen Sätzen unterstützen die Nutzer*innen dabei, sich präzise auszudrücken. Das Wörterbuch berücksichtigt nicht nur britisches, sondern auch amerikanisches und australisches Englisch sowie spezifische Begriffe aus dem österreichischen und Schweizer Wortschatz. Zusätzlich enthält es eine Kurzgrammatik und Verbtabellen, die das Lernen erleichtern. Ein besonderes Merkmal ist der Zugang zur PONS-App, die für 12 Monate kostenlos zur Verfügung steht und offline auf Smartphones und Tablets genutzt werden kann. Diese App ist eine ideale Ergänzung zum Buch und ermöglicht ein flexibles Nachschlagen.32,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kompaktwörterbuch Französisch, mit Buch, mit Online-Zugang, SprachbücherDas PONS Kompaktwörterbuch Französisch ist ein umfassendes Nachschlagewerk, das sowohl für den Alltag als auch für berufliche Anwendungen konzipiert wurde. Mit rund 135.000 Stichwörtern und Wendungen bietet es einen umfangreichen Wortschatz, der durch Lautschriftangaben ergänzt wird, um die richtige Aussprache zu gewährleisten. Infokästen mit Formulierungshilfen in ganzen Sätzen unterstützen die Nutzer*innen dabei, sich präzise auszudrücken. Das Wörterbuch berücksichtigt zudem regionale Varianten des Französischen, einschliesslich belgischem und kanadischem Französisch sowie österreichischem und Schweizer Wortschatz. Eine Kurzgrammatik und Verbtabellen runden das Angebot ab. Zusätzlich erhalten Nutzer*innen für 12 Monate Zugang zur PONS-App, die offline auf Smartphones und Tablets genutzt werden kann, was das Nachschlagen unterwegs erleichtert.32,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann wird Grunderwerbsteuer ausgelöst?
Die Grunderwerbsteuer wird ausgelöst, wenn ein Grundstück oder eine Immobilie käuflich erworben wird. Sie wird fällig, sobald der Kaufvertrag notariell beurkundet wurde. Die Höhe der Grunderwerbsteuer richtet sich nach dem Kaufpreis der Immobilie und variiert je nach Bundesland in Deutschland. Die Steuer muss innerhalb einer bestimmten Frist nach Abschluss des Kaufvertrags an das Finanzamt gezahlt werden. In einigen Fällen, wie z.B. bei Schenkungen oder Erbschaften, kann auch die Übertragung von Grundstücken die Grunderwerbsteuer auslösen. **
-
Wie buche ich Grunderwerbsteuer?
Um Grunderwerbsteuer zu buchen, musst du zunächst den Steuersatz für deine Region ermitteln. Dieser variiert je nach Bundesland in Deutschland. Anschließend berechnest du den Betrag, den du an Grunderwerbsteuer zahlen musst, basierend auf dem Kaufpreis der Immobilie. Diesen Betrag trägst du dann in deiner Steuererklärung ein. Alternativ kann die Grunderwerbsteuer auch direkt beim Finanzamt bezahlt werden. Stelle sicher, dass du alle erforderlichen Unterlagen und Belege für die Buchung der Grunderwerbsteuer bereithältst, um mögliche Rückfragen seitens des Finanzamts zu vermeiden. **
-
Wird die Grunderwerbsteuer erhöht?
Wird die Grunderwerbsteuer erhöht? In Deutschland ist die Grunderwerbsteuer eine Ländersteuer, die von den Bundesländern festgelegt wird. Einige Bundesländer haben in der Vergangenheit bereits die Grunderwerbsteuer erhöht, um zusätzliche Einnahmen zu generieren. Es ist möglich, dass auch in Zukunft weitere Bundesländer eine Erhöhung der Grunderwerbsteuer in Betracht ziehen, um ihre Haushalte zu stärken. Letztendlich liegt es jedoch im Ermessen der jeweiligen Landesregierungen, ob und in welchem Umfang sie die Grunderwerbsteuer erhöhen möchten. **
-
Ist bei Schenkung Grunderwerbsteuer fällig?
Ist bei Schenkung Grunderwerbsteuer fällig? Die Grunderwerbsteuer fällt normalerweise an, wenn ein Grundstück oder eine Immobilie gegen Entgelt übertragen wird. Bei einer Schenkung handelt es sich jedoch um eine unentgeltliche Übertragung, bei der in der Regel keine Grunderwerbsteuer anfällt. Allerdings gibt es bestimmte Voraussetzungen und Freibeträge, die beachtet werden müssen, um eine steuerfreie Schenkung zu gewährleisten. Es empfiehlt sich daher, sich vor einer Schenkung über die steuerlichen Aspekte zu informieren und gegebenenfalls professionellen Rat einzuholen. **


Wem steht die Grunderwerbsteuer zu?
Die Grunderwerbsteuer steht grundsätzlich dem Bundesland zu, in dem sich die erworbene Immobilie befindet. Sie wird beim Kauf oder Erwerb von Grundstücken oder Immobilien fällig und richtet sich nach dem jeweiligen Steuersatz des Bundeslandes. Die Höhe der Grunderwerbsteuer variiert je nach Bundesland und kann bis zu 6,5% des Kaufpreises betragen. Die Einnahmen aus der Grunderwerbsteuer fließen in den Haushalt des jeweiligen Bundeslandes und werden dort für verschiedene Zwecke verwendet. **
Wer zahlt Grunderwerbsteuer bei Trennung?
Wer zahlt Grunderwerbsteuer bei Trennung? In der Regel wird die Grunderwerbsteuer von demjenigen gezahlt, der das Grundstück oder die Immobilie erwirbt. Bei einer Trennung kann es jedoch komplizierter sein, da die genaue Regelung von verschiedenen Faktoren abhängt, wie zum Beispiel dem Ehevertrag oder der individuellen Vereinbarung zwischen den Partnern. Es ist daher ratsam, sich im Falle einer Trennung rechtzeitig über die steuerlichen Konsequenzen zu informieren und gegebenenfalls rechtliche Beratung in Anspruch zu nehmen. Letztendlich kann die Frage, wer die Grunderwerbsteuer bei einer Trennung zahlt, individuell unterschiedlich geregelt werden. **
Top-Angebote
Produkte zum Begriff Grunderwerbsteuer:
-
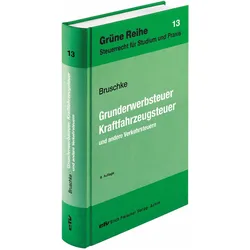
Grunderwerbsteuer, Kraftfahrzeugsteuer und andere Verkehrsteuern, Fachbücher von Gerhard BruschkeDas Fachbuch "Grunderwerbsteuer, Kraftfahrzeugsteuer und andere Verkehrsteuern" bietet eine umfassende und detaillierte Analyse der relevanten Steuergesetze in Deutschland. In der 8. Auflage wurde das Werk vollständig überarbeitet und aktualisiert, um die neuesten Entwicklungen in der Rechtsprechung und den Verwaltungsauffassungen zu berücksichtigen. Neben der Grunderwerb- und Kraftfahrzeugsteuer werden auch die Versicherungssteuer, Feuerschutzsteuer sowie die Rennwett- und Lotteriesteuer behandelt. Die Ausführungen sind besonders praxisorientiert und bieten wertvolles Spezialwissen, das in dieser Form selten zu finden ist. Dieses Buch richtet sich sowohl an Studierende als auch an Fachleute, die sich mit den komplexen Themen der Verkehrsteuern auseinandersetzen möchten. Es stellt eine unverzichtbare Ressource für alle dar, die sich in diesem Bereich fort- oder weiterbilden wollen.68,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
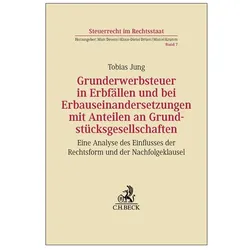
Grunderwerbsteuer in Erbfällen und bei Erbauseinandersetzungen mit Anteilen an, Fachbücher von Tobias JungDas Fachbuch "Grunderwerbsteuer in Erbfällen und bei Erbauseinandersetzungen mit Anteilen an" von Tobias Jung bietet eine umfassende Analyse der rechtlichen Rahmenbedingungen und der steuerlichen Implikationen, die bei Erbfällen und Erbauseinandersetzungen auftreten können. Es beleuchtet insbesondere den Einfluss der Rechtsform und der Nachfolgeklausel auf die Grunderwerbsteuer. Mit einem klar strukturierten Inhalt und einer detaillierten Betrachtung der relevanten Aspekte ist das Buch eine wertvolle Ressource für Juristinnen und Juristen, Steuerberaterinnen und Steuerberater sowie für alle, die sich mit Erbschafts- und Steuerrecht auseinandersetzen. Der kartonierte Einband und die 250 Seiten umfassende Darstellung machen es zu einem handlichen Nachschlagewerk. Verfasst in deutscher Sprache, richtet sich das Werk an ein Fachpublikum, das fundierte Informationen und praxisnahe Lösungen sucht. Die Veröffentlichung im Jahr 2025 gewährleistet, dass die Inhalte aktuell und relevant sind, was das Buch zu einem unverzichtbaren Begleiter in der rechtlichen Praxis macht.99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Grunderwerbsteuer bei Share Deals und Umstrukturierungen, Fachbücher von Christian Beitler, Gunnar Polte, Veit Nienhaus, Sascha Drees, Mario BücherDas Fachbuch "Grunderwerbsteuer bei Share Deals und Umstrukturierungen" bietet eine umfassende Analyse der rechtlichen Rahmenbedingungen und praktischen Herausforderungen im Bereich der Grunderwerbsteuer. Verfasst von einem erfahrenen Autorenteam, darunter Gunnar Polte, Sascha Drees, Veit Nienhaus und Christian Beitler, richtet sich das Werk an Fachleute, die sich mit der steuerlichen Behandlung von Share Deals und Umstrukturierungen auseinandersetzen. Der praxisorientierte Leitfaden enthält zahlreiche Fallbeispiele, die die theoretischen Konzepte veranschaulichen und eine tiefere Einsicht in die Materie ermöglichen. Mit einem kartonierten Einband und einer Seitenanzahl von 150 ist das Buch sowohl handlich als auch informativ. Die Veröffentlichung im Jahr 2025 gewährleistet, dass die Inhalte auf dem neuesten Stand der rechtlichen Entwicklungen sind. In deutscher Sprache verfasst, ist es ein wertvolles Nachschlagewerk für Juristinnen und Juristen sowie Steuerberaterinnen und Steuerberater, die sich mit den komplexen Aspekten der Grunderwerbsteuer in der Praxis befassen.49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Roche Diagnostik CoaguChek Pro II Gerät - incl. Netzteil, Ärztliche INR-Kontrolle einfach, schnell und zuverlässig 07210841003CoaguChek® Pro II – Gerinnungsmessgerät für PT/INR und aPTT in Praxis und Klinik Das CoaguChek® Pro II von Roche Diagnostics ist ein Point-of-Care-Gerinnungsmessgerät für den professionellen Einsatz. Es bestimmt die Prothrombinzeit (PT, angezeigt als INR, % Quick oder Sekunden) und als zweiten Parameter die aktivierte partielle Thromboplastinzeit (aPTT) aus kapillärem, venösem oder arteriellem Vollblut. Der PT-Wert liegt in weniger als einer Minute vor, der aPTT-Wert nach wenigen Minuten. Die Ergebnisse werden in den Einheiten angezeigt, die auch bei Plasmamessungen im Labor verwendet werden. Mit Touchscreen, 2D-Barcodescanner und WLAN ist das Gerät auf dokumentationspflichtige Abläufe in Arztpraxis, Klinik, Hausbesuch und Pflegeheim ausgelegt. Das CoaguChek Pro II ist der Nachfolger des CoaguChek XS Plus und ausschließlich für die Anwendung durch medizinisches Fachpersonal bestimmt. Produktmerkmale Zwei Gerinnungsparameter in einem Gerät – PT/INR für die Antikoagulationskontrolle, aPTT zusätzlich für das Heparin-Monitoring Ergebnis direkt am Patienten – keine Probenversendung ins Labor Schonende Blutgewinnung aus der Fingerbeere, alternativ venöses oder arterielles Vollblut Ergebnisse in laborüblichen Plasma-Einheiten – direkt vergleichbar mit Laborwerten Patienten- und Benutzer-IDs per Barcode erfassen – weniger Verwechslungs- und Übertragungsfehler Drahtlose Anbindung an Datenmanagementsysteme per WLAN, kabelgebunden über die optionale Basisstation Bedienung über farbigen Touchscreen mit geführten Abläufen Mobil einsetzbar mit wiederaufladbarem Akku – auch für Hausbesuche und Pflegeheime Technische Daten Hersteller Roche Diagnostics Zweckbestimmung PT- und aPTT-Bestimmung zur patientennahen Anwendung im professionellen Bereich Messprinzip PT Amperometrische (elektrochemische) Bestimmung nach Aktivierung mit humanem rekombinantem Thromboplastin Messprinzip aPTT Amperometrische (elektrochemische) Bestimmung nach Aktivierung mit Celite Teststreifen CoaguChek® PT Test, CoaguChek® aPTT Test Probenmaterial Frisches kapilläres, venöses oder arterielles Vollblut Probenvolumen 8 µl Messzeit PT: weniger als 1 Minute · aPTT: einige Minuten Messbereich PT INR 0,8–8,0 · % Quick 120–5 · Sekunden 9,6–96 Messbereich aPTT 20–130 plasmaäquivalente Sekunden Heparin-Einfluss PT: unempfindlich bis 3 IE/ml (UFH und NMH) · aPTT: UFH linear 0,1–1,0 IE/ml, NMH unempfindlich bis < 0,5 IE/ml Speicher 2000 Patienten- und 500 QK-Ergebnisse mit Datum und Uhrzeit Bedienung Farbiger Touchscreen Datenerfassung / -übertragung 2D-Barcodescanner, WLAN, Infrarot · Ethernet und USB über optionale Basisstation Stromversorgung Wiederaufladbarer Universal-Akku, Netzteil 12 V DC Tests pro Akkuladung ca. 60 PT-Tests · mindestens 20 aPTT-Tests Betriebstemperatur +12 bis +32 °C Gewicht 280 g (ohne Akku) Kennzeichnung CE, In-vitro-Diagnostikum Lieferumfang CoaguChek® Pro II Messgerät Universal-Akku (separat verpackt, vor Inbetriebnahme einzusetzen) Netzteil Benutzerhandbuch Teststreifen, Kontrollen und die Basisstation sind separat erhältlich. Anwendung (PT-Messung) Vor der ersten Inbetriebnahme den Universal-Akku einsetzen und über das Netzteil laden. Gerät einschalten, Benutzer- und Patienten-ID eingeben oder per Barcode scannen. Bei einer neuen Teststreifencharge den zugehörigen Code-Chip in das Gerät einlegen. CoaguChek PT Test Teststreifen einschieben und den Anweisungen auf dem Display folgen. Blutprobe (8 µl) auftragen – die Messung startet automatisch. Ergebnis nach weniger als einer Minute ablesen. Es wird mit Datum, Uhrzeit und Patienten-ID gespeichert. Häufige Fragen Worin unterscheidet sich das CoaguChek Pro II vom CoaguChek INRange? Das CoaguChek Pro II ist für den professionellen Einsatz bei vielen Patienten in Praxis und Klinik bestimmt und bestimmt zusätzlich zur PT den aPTT-Wert. Das CoaguChek INRange ist ausschließlich für Patienten im Gerinnungs-Selbstmanagement vorgesehen und darf nur von einem einzelnen Patienten verwendet werden. Was ist der Unter848,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist die Grunderwerbsteuer Anschaffungskosten?
Nein, die Grunderwerbsteuer ist keine Anschaffungskosten. Die Grunderwerbsteuer ist eine Steuer, die beim Kauf von Grundstücken oder Immobilien anfällt und vom Käufer gezahlt werden muss. Anschaffungskosten hingegen sind die Kosten, die direkt mit dem Erwerb eines Vermögensgegenstandes verbunden sind, wie zum Beispiel der Kaufpreis, Maklergebühren oder Notarkosten. Die Grunderwerbsteuer ist daher eine separate Kostenposition, die zusätzlich zu den Anschaffungskosten anfällt. Es ist wichtig, die Grunderwerbsteuer bei der Kalkulation der Gesamtkosten eines Immobilienkaufs zu berücksichtigen. **
-
Warum Grunderwerbsteuer auf Haus?
Die Grunderwerbsteuer wird auf den Kauf von Immobilien erhoben, da es sich um einen steuerpflichtigen Vorgang handelt, bei dem ein Grundstück oder eine Immobilie den Besitzer wechselt. Der Staat erhebt diese Steuer, um Einnahmen zu generieren und um den Immobilienmarkt zu regulieren. Durch die Grunderwerbsteuer sollen zudem Spekulationen und übermäßige Preissteigerungen auf dem Immobilienmarkt eingedämmt werden. Außerdem dient die Steuer dazu, die öffentlichen Haushalte zu stärken und die Infrastruktur zu finanzieren. Letztendlich soll die Grunderwerbsteuer dazu beitragen, die soziale Gerechtigkeit zu fördern, da sie beim Kauf einer Immobilie von allen Käufern gleichermaßen erhoben wird. **
-
Wann wird Grunderwerbsteuer ausgelöst?
Die Grunderwerbsteuer wird ausgelöst, wenn ein Grundstück oder eine Immobilie käuflich erworben wird. Sie wird fällig, sobald der Kaufvertrag notariell beurkundet wurde. Die Höhe der Grunderwerbsteuer richtet sich nach dem Kaufpreis der Immobilie und variiert je nach Bundesland in Deutschland. Die Steuer muss innerhalb einer bestimmten Frist nach Abschluss des Kaufvertrags an das Finanzamt gezahlt werden. In einigen Fällen, wie z.B. bei Schenkungen oder Erbschaften, kann auch die Übertragung von Grundstücken die Grunderwerbsteuer auslösen. **
-
Wie buche ich Grunderwerbsteuer?
Um Grunderwerbsteuer zu buchen, musst du zunächst den Steuersatz für deine Region ermitteln. Dieser variiert je nach Bundesland in Deutschland. Anschließend berechnest du den Betrag, den du an Grunderwerbsteuer zahlen musst, basierend auf dem Kaufpreis der Immobilie. Diesen Betrag trägst du dann in deiner Steuererklärung ein. Alternativ kann die Grunderwerbsteuer auch direkt beim Finanzamt bezahlt werden. Stelle sicher, dass du alle erforderlichen Unterlagen und Belege für die Buchung der Grunderwerbsteuer bereithältst, um mögliche Rückfragen seitens des Finanzamts zu vermeiden. **
Ähnliche Suchbegriffe für Grunderwerbsteuer
-
Kompaktwörterbuch Englisch, mit Buch, mit Online-Zugang, SchulbücherDas PONS Kompaktwörterbuch Englisch ist ein umfassendes Nachschlagewerk, das sowohl für den Alltag als auch für berufliche Anwendungen konzipiert wurde. Mit rund 135.000 Stichwörtern und Wendungen bietet es einen breiten Wortschatz, der durch Lautschriftangaben ergänzt wird, um die richtige Aussprache zu gewährleisten. Infokästen mit Formulierungshilfen in ganzen Sätzen unterstützen die Nutzer*innen dabei, sich präzise auszudrücken. Das Wörterbuch berücksichtigt nicht nur britisches, sondern auch amerikanisches und australisches Englisch sowie spezifische Begriffe aus dem österreichischen und Schweizer Wortschatz. Zusätzlich enthält es eine Kurzgrammatik und Verbtabellen, die das Lernen erleichtern. Ein besonderes Merkmal ist der Zugang zur PONS-App, die für 12 Monate kostenlos zur Verfügung steht und offline auf Smartphones und Tablets genutzt werden kann. Diese App ist eine ideale Ergänzung zum Buch und ermöglicht ein flexibles Nachschlagen.32,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kompaktwörterbuch Französisch, mit Buch, mit Online-Zugang, SprachbücherDas PONS Kompaktwörterbuch Französisch ist ein umfassendes Nachschlagewerk, das sowohl für den Alltag als auch für berufliche Anwendungen konzipiert wurde. Mit rund 135.000 Stichwörtern und Wendungen bietet es einen umfangreichen Wortschatz, der durch Lautschriftangaben ergänzt wird, um die richtige Aussprache zu gewährleisten. Infokästen mit Formulierungshilfen in ganzen Sätzen unterstützen die Nutzer*innen dabei, sich präzise auszudrücken. Das Wörterbuch berücksichtigt zudem regionale Varianten des Französischen, einschliesslich belgischem und kanadischem Französisch sowie österreichischem und Schweizer Wortschatz. Eine Kurzgrammatik und Verbtabellen runden das Angebot ab. Zusätzlich erhalten Nutzer*innen für 12 Monate Zugang zur PONS-App, die offline auf Smartphones und Tablets genutzt werden kann, was das Nachschlagen unterwegs erleichtert.32,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
EcoFlow WAVE Kfz-Lüftungsdichtung – Schnell montiert, effizient klimatisiertEcoFlow WAVE Serie Kfz-Lüftungsdichtung – Effiziente Klimatisierung für unterwegs Mit der Kfz-Lüftungsdichtung für die EcoFlow WAVE Serie maximierst Du die Leistung Deiner mobilen Klimaanlage beim Einsatz im Fahrzeug. Die intelligente Dichtung sorgt für eine optimale Abdichtung des Fensterbereichs – ob im Van, SUV oder Pick-up – und ermöglicht so eine deutlich effizientere Kühlung oder Heizung. ?? Perfekt für Fahrzeuge aller Art 650 × 1?060 mm – passend für die meisten Autofenster Schnelle Montage: Magnetischer Rahmen – in 5 Sekunden montiert Wasserfest & wärmeisolierend – für optimale Klimaeffizienz Kein Werkzeug nötig – direkt einsatzbereit Kompatibel mit allen EcoFlow WAVE Klimaanlagen ?? Vorteile auf einen Blick Höhere Energieeffizienz: Minimiert den Austausch zwischen Innen- und Außenluft Maximale Kühl- und Heizleistung durch thermische Isolierung Ideal für mobile Anwendungen: Camper, Roadtrips, Off-Grid Leicht & kompakt: Ideal für unterwegs und schnelle Verstauung ?? Technische Daten Eigenschaft Details Abmessungen 650 × 1?060 mm Nettogewicht ca. 0,45 kg Materialzusammensetzung 74?% Polyester, 20?% PU-Beschichtung, 5?% Magnet, 1?% Sonstiges Kompatibilität Alle EcoFlow WAVE Modelle ?? Ideal für Vanlife & Overlanding Camper, Wohnmobile & Pick-ups Autarke Klimatisierung unterwegs EcoFlow WAVE 2 und WAVE 3 Nutzer EcoFlow Kfz-Lüftungsdichtung – für maximale Leistung Deiner mobilen Klimaanlage, ganz ohne Energieverlust.74,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Cascha Glockenspiel - schnell einfachCascha Verlag Glockenspiel – schnell und einfach lernen: Glockenspielschule für Kinder ab 3 Jahren, mit 25 bekannten Kinderliedern, mit bunten Noten, ISBN 9783866264830, 21 x 14,8 cm, 64 Seiten, in deutscher Sprache, inkl. QR-Codes mit allen Übungen und Demo- und Play-Along-Versionen12,90 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Wird die Grunderwerbsteuer erhöht?
Wird die Grunderwerbsteuer erhöht? In Deutschland ist die Grunderwerbsteuer eine Ländersteuer, die von den Bundesländern festgelegt wird. Einige Bundesländer haben in der Vergangenheit bereits die Grunderwerbsteuer erhöht, um zusätzliche Einnahmen zu generieren. Es ist möglich, dass auch in Zukunft weitere Bundesländer eine Erhöhung der Grunderwerbsteuer in Betracht ziehen, um ihre Haushalte zu stärken. Letztendlich liegt es jedoch im Ermessen der jeweiligen Landesregierungen, ob und in welchem Umfang sie die Grunderwerbsteuer erhöhen möchten. **
-
Ist bei Schenkung Grunderwerbsteuer fällig?
Ist bei Schenkung Grunderwerbsteuer fällig? Die Grunderwerbsteuer fällt normalerweise an, wenn ein Grundstück oder eine Immobilie gegen Entgelt übertragen wird. Bei einer Schenkung handelt es sich jedoch um eine unentgeltliche Übertragung, bei der in der Regel keine Grunderwerbsteuer anfällt. Allerdings gibt es bestimmte Voraussetzungen und Freibeträge, die beachtet werden müssen, um eine steuerfreie Schenkung zu gewährleisten. Es empfiehlt sich daher, sich vor einer Schenkung über die steuerlichen Aspekte zu informieren und gegebenenfalls professionellen Rat einzuholen. **
-
Wem steht die Grunderwerbsteuer zu?
Die Grunderwerbsteuer steht grundsätzlich dem Bundesland zu, in dem sich die erworbene Immobilie befindet. Sie wird beim Kauf oder Erwerb von Grundstücken oder Immobilien fällig und richtet sich nach dem jeweiligen Steuersatz des Bundeslandes. Die Höhe der Grunderwerbsteuer variiert je nach Bundesland und kann bis zu 6,5% des Kaufpreises betragen. Die Einnahmen aus der Grunderwerbsteuer fließen in den Haushalt des jeweiligen Bundeslandes und werden dort für verschiedene Zwecke verwendet. **
-
Wer zahlt Grunderwerbsteuer bei Trennung?
Wer zahlt Grunderwerbsteuer bei Trennung? In der Regel wird die Grunderwerbsteuer von demjenigen gezahlt, der das Grundstück oder die Immobilie erwirbt. Bei einer Trennung kann es jedoch komplizierter sein, da die genaue Regelung von verschiedenen Faktoren abhängt, wie zum Beispiel dem Ehevertrag oder der individuellen Vereinbarung zwischen den Partnern. Es ist daher ratsam, sich im Falle einer Trennung rechtzeitig über die steuerlichen Konsequenzen zu informieren und gegebenenfalls rechtliche Beratung in Anspruch zu nehmen. Letztendlich kann die Frage, wer die Grunderwerbsteuer bei einer Trennung zahlt, individuell unterschiedlich geregelt werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.